Aller au contenu
Réserver un appel découverte
Courtage en crédit

Assurance emprunteur : organiser le suivi administratif du dossier

Assurance emprunteur et courtage : comment organiser le suivi administratif du dossier (pièces, délégation d'assurance, échéances, relances) et ce qu'une assistante peut préparer sans conseiller ni décider.

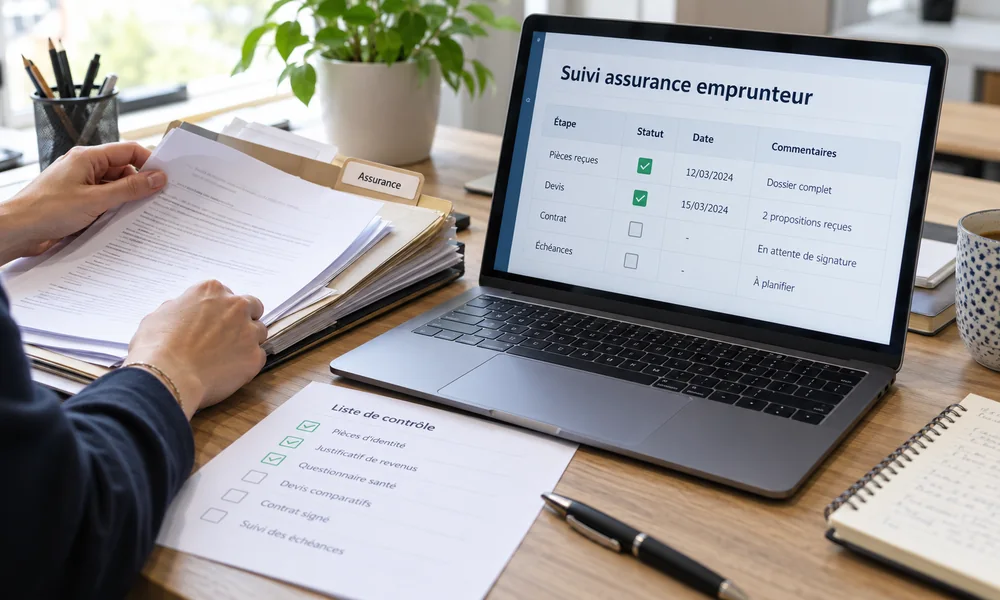
Personne organisant un dossier d’assurance près d’un ordinateur affichant une checklist de pièces, devis, contrat et échéances.

Suivre le dossier d'assurance emprunteur, c'est tenir à jour pour chaque prêt l'état de l'assurance (proposée par la banque ou choisie en délégation), les pièces reçues, les échéances et les réponses de l'assureur et de la banque. Le conseil sur le choix de l'assurance, l'analyse des garanties et la décision restent au courtier. Une assistante prépare le tableau de suivi, relance les pièces et classe les documents, sans conseiller ni décider. C'est un travail de back-office typique d'une assistante pour courtier en crédit.

Pourquoi le suivi de l'assurance se perd souvent

Les premiers résultats français pour cette recherche sont surtout des pages grand public : délais de prise en charge, possibilité de changer d'assurance, rôle du courtier, cas des risques aggravés. Elles parlent peu de l'organisation interne du cabinet. Cet article ne cite aucun délai ni aucun tarif, car ils dépendent de la banque, de l'assureur et du profil de l'emprunteur. Il traite ce qui manque : comment ne pas perdre le fil d'un dossier d'assurance quand plusieurs interlocuteurs interviennent en parallèle.

Point de vigilance : le conseil en assurance de prêt peut relever d'une immatriculation différente de celle d'intermédiaire en opérations de banque. Vérifiez votre situation auprès de l'ORIAS, de l'ACPR ou d'un juriste. Pour le cadre général du courtier, voir IOBSP : les obligations réglementaires du courtier en crédit.

Les étapes du dossier d'assurance, vues du back-office

ÉtapeCe qui se suitInformation à consigner
Information de départFiche standardisée d'information, garanties exigées par la banqueDate de remise, garanties demandées
Choix de l'assuranceAssurance proposée par la banque ou délégation d'assuranceChoix de l'emprunteur, date
Dossier chez l'assureurFormulaire, questionnaire, pièces demandéesDate d'envoi, pièces manquantes
Réponse de l'assureurAcceptation, refus, conditions particulièresDate et nature de la réponse
Transmission à la banqueDocuments de l'assurance choisie, vérification par la banqueDate d'envoi, réponse de la banque
Mise en placeSignature de l'offre de prêt et adhésion à l'assuranceDate de signature, documents finaux archivés

Le suivi de l'ensemble du dossier auprès des établissements est décrit dans suivre un dossier de crédit auprès des banques, et la liste des justificatifs dans pièces justificatives d'un prêt immobilier : la liste à jour.
Le tableau de suivi de l'assurance

Un tableau partagé, une ligne par dossier, suffit pour commencer :

ColonneExemple de contenuMise à jour
Référence du dossierNuméro interneÀ la création
EmprunteursInitiales ou numéro, pas de données de santéÀ la création
Type d'assuranceBanque ou délégationDès que le choix est fait
StatutÀ envoyer, envoyé, en attente, accepté, refuséÀ chaque échange
Pièces manquantesListe courte, sans contenu médicalÀ chaque relance
Prochaine échéanceDate de relance, date de signatureÀ chaque étape
ResponsableCourtier ou assistanteÀ chaque changement

Organiser le suivi en cinq étapes

  1. Créer le tableau et la liste fermée de statuts.
  2. Définir les règles de relance : qui relance, par quel canal, après combien de jours.
  3. Préparer des messages types pour réclamer une pièce (voir relancer les emprunteurs pour les pièces manquantes : modèles de messages).
  4. Classer chaque document dans le dossier de l'emprunteur avec un nom uniforme.
  5. Faire un point hebdomadaire avec le courtier : dossiers bloqués, dates proches, décisions à prendre.

Données de santé : la règle de prudence

Le questionnaire de santé contient des données de santé, catégorie de données particulièrement protégée. Il est rempli par l'emprunteur. Par prudence, prévoyez une procédure où les documents médicaux ne transitent pas par une messagerie ordinaire, restent entre l'emprunteur et l'assureur et ne sont pas ouverts par l'assistante, qui suit seulement l'état d'avancement (envoyé, reçu, en attente). Faites valider cette procédure par la CNIL ou un juriste, et voir protéger les données sensibles des emprunteurs (RGPD).

Checklist du dossier d'assurance

  • La fiche standardisée d'information a été remise et la date est consignée.
  • Le choix de l'emprunteur (banque ou délégation) est noté avec sa date.
  • Les pièces demandées par l'assureur sont listées et suivies.
  • La réponse de l'assureur est archivée dans le dossier.
  • La transmission à la banque et sa réponse sont datées.
  • La prochaine échéance est inscrite dans le tableau.
  • Aucune donnée médicale ne figure dans le tableau ni dans les messages courants.

Exemple théorique : le point hebdomadaire d'un cabinet

Exemple théorique, entièrement fictif. Un cabinet suit 12 dossiers actifs, dont 5 avec une assurance en délégation. La mise à jour du tableau prend environ 5 minutes par dossier, soit 60 minutes par semaine. Le courtier ne consacre ensuite que 15 minutes au point hebdomadaire, pour trancher les dossiers bloqués. Ce calcul illustre la méthode : mesurez votre propre durée de suivi avant de décider de ce que vous déléguez.

Outil réutilisable : la fiche de suivi assurance d'un dossier

Une fiche d'une page, à joindre à chaque dossier :

  1. Dossier : référence, date d'ouverture, courtier.
  2. Choix de l'assurance et date.
  3. Pièces demandées et date de réception.
  4. Réponses reçues : assureur, banque, dates.
  5. Échéances à venir.
  6. Observations factuelles, sans donnée médicale.

Ce qui reste au courtier

Le conseil, la comparaison des garanties et l'explication à l'emprunteur relèvent du courtier et de son devoir de conseil : voir devoir de conseil du courtier : tracer ses recommandations et documents précontractuels du courtier : les incontournables. Une assistante peut tenir les traces, mais ne se prononce ni sur le niveau de garanties ni sur l'opportunité de changer d'assurance.

Les erreurs fréquentes

  • Mélanger dans le même tableau les statuts et les informations médicales.
  • Laisser un dossier d'assurance en attente sans date de relance.
  • Ne pas archiver la réponse de l'assureur avec le dossier de prêt.
  • Supposer que la banque a reçu un document sans en garder la preuve d'envoi.
  • Laisser l'assistante répondre à une question de conseil.
  • Conserver des documents sensibles sans règle de suppression.

Ce que Letitia peut prendre en charge

Letitia est assistante virtuelle indépendante, basée à Antsirabe (Madagascar), et travaille à distance pour des courtiers en France. Le décalage avec Paris est d'une heure en été et de deux heures en hiver. Elle répond sous 24 heures ouvrées et ne remplace pas une réponse téléphonique en direct. Sur ce sujet, son rôle se limite au suivi administratif : tenir le tableau d'avancement, relancer par écrit les pièces manquantes selon vos messages types, classer les documents et signaler les échéances. Elle ne conseille pas sur l'assurance, n'analyse pas les garanties et n'ouvre pas les documents médicaux. Le périmètre exact se définit avec elle lors de l'appel découverte. Letitia travaillant depuis Madagascar, hors de l'Union européenne, demandez conseil à la CNIL ou à un juriste sur les garanties à prévoir avant de lui ouvrir un accès à des données personnelles d'emprunteurs.

Aller plus loin

Réserver un appel découverte de 30 minutes ou écrire via la page contact.

FAQ

Assurance emprunteur et courtage : vos questions

Que faut-il suivre dans un dossier d'assurance emprunteur ?

Le choix de l'emprunteur (assurance de la banque ou délégation), les pièces demandées, les réponses de l'assureur et de la banque, et les échéances jusqu'à la signature de l'offre de prêt.

Une assistante peut-elle conseiller sur l'assurance de prêt ?

Non. Le conseil, la comparaison des garanties et l'explication à l'emprunteur relèvent du courtier. L'assistante suit l'avancement et les pièces.

Qu'est-ce que la délégation d'assurance ?

C'est le choix d'une assurance de prêt différente de celle proposée par la banque, sous réserve que la banque accepte le niveau de garanties. Les règles précises se vérifient auprès de l'ORIAS, de l'ACPR ou d'un juriste.

L'assistante peut-elle lire les questionnaires de santé ?

Par prudence, non : il s'agit de données de santé particulièrement protégées. Elle suit seulement l'état d'avancement. Faites valider votre procédure par la CNIL ou un juriste.

Quels délais prévoir pour une assurance emprunteur ?

Ils dépendent de la banque, de l'assureur et du profil de l'emprunteur. Aucun délai n'est annoncé ici : demandez-les à vos interlocuteurs et inscrivez-les dans le tableau de suivi.

Le courtier en crédit peut-il conseiller en assurance emprunteur ?

Cela dépend de son immatriculation et de ses autorisations. Vérifiez votre situation auprès de l'ORIAS, de l'ACPR ou d'un juriste.

Comment relancer un emprunteur qui ne renvoie pas ses pièces ?

Par un message court et daté, qui liste les pièces manquantes et indique la prochaine échéance. Des modèles sont proposés dans l'article sur la relance des emprunteurs.

Letitia, assistante virtuelle

Écrit par

Letitia, assistante virtuelle

Assistante virtuelle indépendante basée à Madagascar, je travaille à distance et en français pour des dirigeants de PME, agences immobilières, courtiers et conciergeries en France.

Mon parcours · Ma page « Assistante pour courtier en crédit »

À lire aussi

Pour aller plus loin

Et si vous déléguiez cette tâche dès la semaine prochaine ?

Appel découverte gratuit de 30 minutes : on liste vos tâches, je vous dis ce que je peux prendre en charge et à quel tarif.

Réserver mon appel découverte