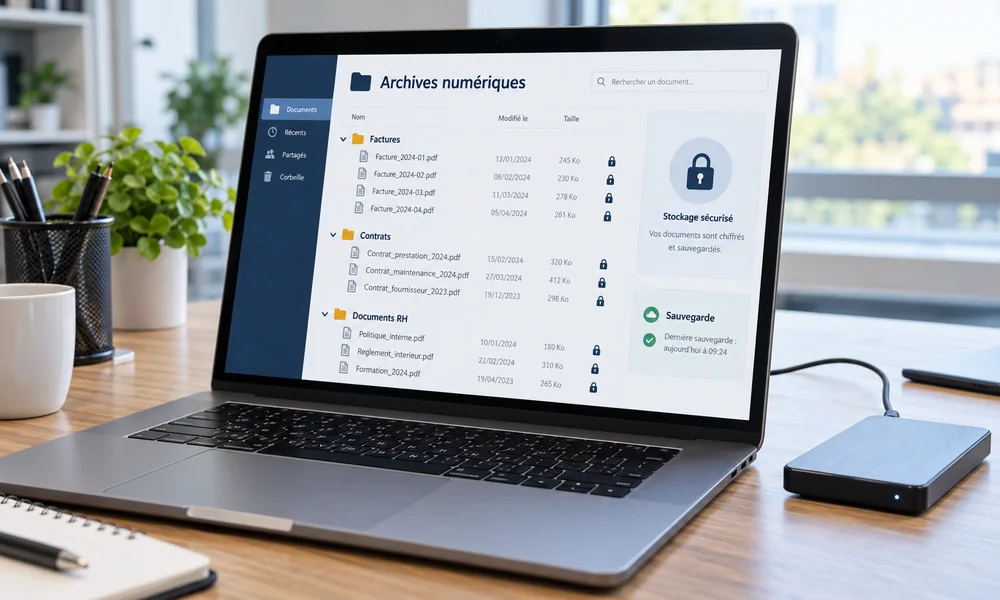
Une entreprise doit conserver certains documents (comptables, fiscaux, sociaux, contractuels) pendant des durées fixées par les textes, et un document numérique peut servir de preuve à condition que son auteur soit identifié et qu'il soit conservé dans des conditions qui garantissent son intégrité. En pratique : un classement clair, des sauvegardes, un accès contrôlé et, pour les documents sensibles, une solution d'archivage adaptée. Les durées exactes dépendent du type de document : faites-les valider par votre expert-comptable ou un juriste. Une démarche de gestion administrative externalisée permet de tenir ce classement au quotidien, sans y passer vos soirées.
Ce que montrent les premiers résultats, et ce qui manque
Les premiers résultats français viennent surtout d'éditeurs et de prestataires de systèmes d'archivage électronique (SAE). Ils définissent l'archivage numérique, parlent de valeur probante, citent des normes comme la NF Z42-013, la NF 461 ou l'ISO 14641 et mettent en avant le gain de place et la recherche rapide. Peu d'entre eux expliquent à un dirigeant de TPE ou de PME ce qu'il doit faire concrètement, avec quel niveau d'outil, et qui peut prendre en charge le classement au quotidien. Cet article comble ce manque. Il donne des repères généraux, pas un avis juridique : les obligations dépendent de votre activité, de votre forme juridique et du type de document.
Archiver, sauvegarder, stocker : trois notions à ne pas confondre
Le stockage est l'endroit où vos fichiers vivent au quotidien. La sauvegarde est une copie qui permet de repartir après une panne, une erreur ou une attaque. L'archivage est la conservation organisée dans la durée, avec une règle de classement, la preuve que le document n'a pas été modifié et une règle de fin de vie. Un dossier partagé bien tenu n'est pas un système d'archivage, et une sauvegarde n'est pas une archive : elle se remplace à chaque cycle, alors qu'une archive doit rester intacte.
Quelle solution pour quel besoin ?
| Solution | Son rôle | Pour qui | Sa limite |
|---|
| Dossiers partagés (cloud ou serveur) | Stocker et classer au quotidien | Une TPE avec peu de documents sensibles | Aucune garantie d'intégrité en soi : tout dépend de la discipline de classement et des droits d'accès |
| GED (gestion électronique des documents) | Gérer les documents vivants : recherche, versions, droits d'accès | Une PME avec un volume de documents important | Une GED n'est pas, à elle seule, un archivage à valeur probante |
| Coffre-fort numérique | Conserver à l'abri des documents importants | Les pièces sensibles à protéger | Garanties et conditions variables selon le fournisseur : lisez-les avant de vous engager |
| SAE (système d'archivage électronique) | Conserver à long terme avec traçabilité, horodatage et scellement | Les entreprises qui doivent pouvoir prouver l'intégrité de leurs documents | Plus lourd à mettre en place, rarement nécessaire pour une très petite structure |
Ces définitions reprennent le vocabulaire courant des éditeurs ; il ne s'agit pas d'un conseil d'achat, et aucun prix n'est cité. Pour démarrer, des dossiers protégés, bien nommés et sauvegardés peuvent suffire, mais seul votre expert-comptable ou un juriste peut dire si votre activité exige davantage.
Ce que la loi attend : quatre principes
- Conserver pendant la durée prévue. Pour chaque catégorie de documents, des textes (Code de commerce, Code général des impôts, Code du travail, Code civil) fixent des durées. Elles varient selon la nature du document et peuvent évoluer. Voir classement des documents d'entreprise : méthode et durées de conservation.
- Garantir l'origine et l'intégrité. Un écrit électronique peut servir de preuve si la personne dont il émane est identifiée et s'il est établi et conservé dans des conditions qui en garantissent l'intégrité. C'est le principe posé par le Code civil, à vérifier sur Légifrance.
- Rester lisible et accessible. Choisissez des formats pérennes, comme le PDF/A pour les documents figés, et assurez-vous de pouvoir produire un document en cas de contrôle ou de litige.
- Ne pas garder indéfiniment les données personnelles. Le RGPD demande de ne pas conserver les données personnelles plus longtemps que nécessaire. Une règle de fin de vie fait donc partie de l'archivage.
Deux précautions pratiques. Numériser un papier ne dispense pas toujours de garder l'original : avant de le détruire, vérifiez avec votre expert-comptable ou un juriste que la copie répond aux conditions de fidélité et de durabilité exigées. Et une facture reçue au format électronique doit en principe être conservée sous ce format : imprimer le PDF ne suffit pas toujours. Pour la facturation, voir aussi facturation électronique obligatoire : ce que les PME doivent préparer.
Les grandes familles de documents et qui valide la durée
| Famille | Exemples | Point de vigilance | Qui valide |
|---|
| Comptables et fiscaux | Factures, relevés, pièces justificatives | Format d'origine des factures électroniques, durées légales | Expert-comptable |
| Sociaux et RH | Contrats de travail, bulletins de paie, registre du personnel | Données sensibles, durées différentes selon le document | Expert-comptable, juriste, CNIL |
| Contrats et commerciaux | Contrats clients et fournisseurs, devis signés | Conserver au moins pendant la durée du contrat, puis selon les délais de prescription | Juriste |
| Juridiques et sociétaires | Statuts, procès-verbaux, Kbis | Conservation longue, parfois sans limite de durée | Juriste, greffe |
| Clients et prospects | Fichiers clients, échanges, consentements | Durée limitée, droits des personnes | CNIL, juriste |
| Assurances et litiges | Contrats d'assurance, sinistres, courriers | Garder tant qu'un litige peut survenir | Assureur, juriste |
Ce tableau ne donne volontairement aucune durée chiffrée : elles changent selon le document et les textes en vigueur. Ne retenez que la colonne de droite : pour chaque famille, une personne compétente doit fixer la durée, et vous la notez dans votre inventaire.